こんにちは、ことりです。
今日も旅の種まき!
預金を置いておくだけで、JALマイルやJAL Life Statusポイント(LSP)が貯まる「JAL NEOBANK」。
将来の旅行に向けてLSPを少しずつ貯めたい私にとって、とても気になるサービスでした。
調べてみると、JAL NEOBANKプレミアムを利用すれば、条件次第で年間20LSPを貯められるとのこと。
しかも、円普通預金100万円と外貨普通預金1万円相当の組み合わせでも、LSPを貯める条件を満たせそう。
「これはビンゴ!」
そう思って、2026年10月に口座を開設しました。
ところが、実際に使い始めようとしたところで、思いがけない問題が。
結局、プレミアムへの加入も、預金の移動も見送ることにしました。
今回は、私がJAL NEOBANKに魅力を感じた理由と、口座開設後に利用を見送った理由を紹介します。
JAL NEOBANKに興味を持ったきっかけ
JRE BANKで感じた「預金を活用するお得さ」
きっかけは、現在利用しているJRE BANKでした。
私は生活防衛費の預け先のひとつとしてJRE BANKを利用しています。
条件を満たすと特典が受け取れる仕組みがあり、私の場合は実家へ行く際に使えるグリーン車の特典がとても便利。
無理に買い物をしなくても、預けているお金を活用して特典を受け取れる。
こういうポイ活は、いいなと思っています。
そこで気になったのが、JAL NEOBANK。
JALにも、預金を活用してマイルを貯められる銀行サービスがあると知り、調べ始めました。
今の私が貯めたいのはマイルよりLSP
もちろん、JALマイルも魅力的です。
でも、今の私は頻繁に飛行機に乗る生活ではありません。
せっかくマイルを貯めても、有効期限内に使えるかどうか分からない。
そんな私が注目したのが、JAL Life Statusポイント(LSP)でした。
LSPは、JALの搭乗や対象サービスの利用実績に応じて積み上がるポイント。
通常のマイルとは違い、有効期限がないため、長い時間をかけて貯められます。
自分のLSPを確認してみると、なんと70ポイント!
昔の旅行が、今もポイントとして残っているのはうれしいものです。
今から少しずつ貯めておけば、将来の私が「NICE!」と言ってくれるかもしれない。
そんな気持ちで、JAL NEOBANKを詳しく調べてみることにしました。
LSP目的でJAL NEOBANKプレミアムを検討
マイル中心の情報は多いけれど、LSPは?
JAL NEOBANKには、年会費5,500円(税込)の「JAL NEOBANKプレミアム」があります。
預金額などの条件に応じて、通常より多くのマイルやLSPを貯められるサービスです。
調べ始めて感じたのは、仕組みが少し分かりにくいこと。
公式サイトを読んでも、最初はなかなか理解できませんでした。
ほかのブロガーさんの記事も参考にしながら、公式サイトと行ったり来たり。
マイルをどのくらい貯められるか、年会費の元が取れるか、といった情報は見つかります。
でも、私が知りたいのはLSP。
「LSPを貯めるためなら、どのくらい預金すればいいんだろう?」
そこで、マイルとLSPを分けて考えてみました。
外貨預金1万円相当でも25万円相当でも、LSPは同じ?
私が注目したのは、円普通預金100万円と外貨普通預金の組み合わせです。
JAL NEOBANKプレミアムの条件を確認すると、円普通預金100万円以上、外貨普通預金1万円相当以上で、それぞれ預金マイルの積算対象になります。
そして、LSPは預金額そのものではなく、対象となるマイルの積算回数に応じて貯まる仕組み。
つまり、外貨預金を1万円相当から25万円相当に増やしても、積算回数が同じならLSPは増えません。
比較すると、次のようになります。
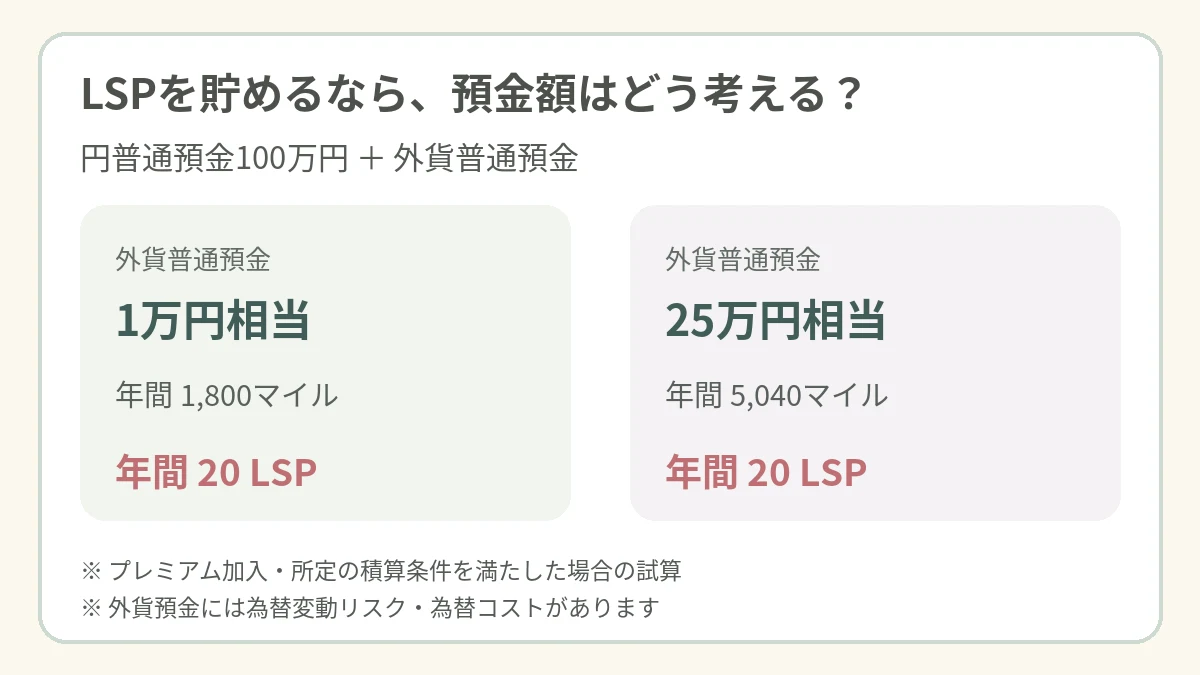
※いずれも所定の残高を1年間維持し、対象マイルや半期ボーナスマイルが予定どおり積算された場合の試算です。実際の積算時期や判定条件は公式案内をご確認ください。
マイルを多く貯めたいなら、外貨預金を増やす意味があります。
でも、LSPが目的なら話は別。
外貨預金1万円相当でも、円普通預金100万円と組み合わせれば、年間20LSPを目指せる。
これが、私にとって大きな発見でした。
通常会員との差は年間14LSP
円普通預金100万円以上、外貨普通預金1万円相当以上を維持した場合のLSPを整理すると、次のとおりです。
| LSPの積算対象 | 通常会員 | プレミアム会員 |
|---|---|---|
| 円普通預金 | 年間2LSP | 年間6LSP |
| 外貨普通預金 | 年間4LSP | 年間12LSP |
| 半期ボーナスマイル | なし | 年間2LSP |
| 合計 | 6LSP | 20LSP |
プレミアム加入によって増えるのは、年間14LSP。
年会費5,500円を追加分の14LSPで割ると、1LSPあたり約393円です。
もちろん、LSPを直接購入できるわけではありません。
また、年会費以外にも、外貨預金の為替リスクや為替コストを考える必要があります。
それでも、長期的にLSPを貯めたい私には、魅力的に感じられました。
※上記は預金による対象マイルの積算を前提とした試算です。実際の積算には残高判定や積算時期などの条件があります。最新情報はJAL公式サイトでご確認ください。
外貨預金はできるだけ少額にしたかった
実は以前、私も外貨預金をしていました。
でも、家計を見直した際に整理しています。
今は生活防衛費を預金で確保し、それ以外の資産形成に回すお金は、主に投資信託で運用する方針です。
以前は管理するものを増やしすぎていたな、と今になって思います。
銀行口座、クレジットカード、外貨預金……。
ひとつひとつは小さなことでも、管理するものが増えると、意外と頭を使うんですよね。
だから、LSPを貯めるためだけに25万円相当の外貨預金を持つのは、少し抵抗がありました。
でも、1万円相当なら検討できそう。
少額でも為替リスクはありますが、私にとってはハードルがぐっと下がりました。
しかも、普段利用している銀行には、ちょうど条件を満たせるくらいの預金がありました。
新たにまとまったお金を用意する必要もありません。
JAL NEOBANKにも目的別口座があることは、事前に確認済み。
今ある預金を移して、これまでと同じように管理できるなら理想的です。
そう考えて、口座開設に進みました。
JAL NEOBANKの口座を開設してみた
スマートフォンでの口座開設は驚くほど簡単
私は普段、銀行の設定や家計管理をPCで行うことが多いので、今回も最初はPCから申し込もうとしました。
ところが、口座開設の入口が見つかりません。
調べてみると、JALマイレージバンクアプリから申し込む仕組みでした。
そこでスマートフォンから手続きを開始。
すると、驚くほど簡単に口座開設ができました。
これまで開設した銀行口座の中でも、特にスムーズだった印象です。
一方、開設後の銀行取引もアプリ中心だったため、PCで管理したい私には少し不便に感じました。
ただ、頻繁に入出金する予定はなかったので、ここは許容範囲。
問題は、そのあとでした。
利用を見送った最大の理由は家計簿アプリ
マネーフォワード MEに連携できなかった
私は現在、家計をマネーフォワード MEで管理しています。
約1年半かけて銀行口座やクレジットカードを整理し、お金の流れを見えるようにしてきました。
以前は管理するものが多く、毎月の支出を把握するのもひと苦労。
今は、複数の口座をまとめて確認できるようになり、ずいぶん管理しやすくなりました。
ようやく整えた仕組みなので、できれば崩したくありません。
ところが、JAL NEOBANKをマネーフォワード MEに連携しようとすると、連携先が見つかりませんでした。
私が2026年10月に確認した時点では、設定することができなかったのです。
これは想定外でした。
今回移そうとしていたのは、家計の中できちんと把握しておきたい預金。
LSPが貯まっても、管理する口座がひとつ増えることには変わりません。
JRE BANKとは違う結論に
実は、JRE BANKを使い始めたときにも、口座を増やすことには迷いがありました。
でも、マネーフォワードとの連携はスムーズ。
預金を活用した特典にも魅力があり、私にとっては管理の負担よりメリットが大きいと感じました。
一方、JAL NEOBANKは、私の家計管理の仕組みにはうまく組み込めませんでした。
お得なサービスでも、管理が複雑になってしまっては本末転倒。
悩みましたが、今回は預金の移動とプレミアム加入を見送ることにしました。
JAL NEOBANKが向いているのはどんな人?
ここまで書くと、JAL NEOBANKは使いにくいサービスのように感じるかもしれません。
でも、私はそうは思っていません。
むしろ、条件が合えば魅力的だと思います。
| 向いていると思う人 | 慎重に検討したい人 |
|---|---|
| LSPを長期的に貯めたい | 家計簿アプリでの一元管理が必須 |
| 預金を一定期間置いておける | 預金を頻繁に動かす |
| スマホ中心の操作で困らない | PCでの銀行取引を重視する |
| マイルも活用したい | マイルの使い道がまだ決まっていない |
私の場合は、マネーフォワードとの連携が大きな判断材料になりました。
でも、そこが問題にならない方なら、JAL NEOBANKは十分検討する価値があると思います。
まとめ|今は見送るけれど、いつか使いたい
今回は、JAL NEOBANKの口座を開設したものの、預金の移動とプレミアム加入を見送りました。
理由は、サービスに魅力を感じなかったからではありません。
むしろ、円普通預金100万円と外貨普通預金1万円相当の組み合わせでも、年間20LSPを目指せると分かり、ますます興味を持ちました。
ただ、今の私には、家計管理をシンプルに保つことも大切。
いつか資産形成が進んで、日々の家計管理とは切り離して預けておけるお金ができたら。
そのときは、改めてJAL NEOBANKを利用したいと思っています。
LSPは、時間をかけて積み上げられるポイント。
今すぐ始めなくても、将来の楽しみとして残しておくのも悪くありません。
お得なサービスを見つけることと、自分にとって本当にお得であることは、必ずしも同じではないんですね。
今回の旅の種は、もう少し温めておくことにします。
次は、どんな旅の種をまこうかな。
コメント